工业废水深度处理与资源化,正在从"可选动作"变为"刚性需求"。随着《水污染防治法》修订落地和重点行业排放标准持续收紧,传统"达标即排"的路径已难以支撑企业长期合规与成本优化。作为深耕中国环保产业的研究机构,中国环保产业研究院在近期调研中发现,膜法集成、高级氧化与分盐结晶三条技术路线的工程渗透率正快速提升,部分园区的废水回用率已突破85%。
技术路线:从"降解"走向"分离+转化"
深度处理的核心逻辑已发生位移。过去以生化降解为主导,如今更强调污染物的定向分离与资源回收。三条主流工艺值得关注:
- 膜法集成工艺:超滤+反渗透+EDR组合,适用于高盐、中低COD废水,产水可直接回用于冷却循环或生产工艺,浓水再进入分盐单元。
- 高级氧化(AOPs):臭氧催化氧化与电催化氧化在难降解有机物断链上表现突出,尤其适合医药、印染中间体废水,COD去除率可达60%–80%。
- 分盐结晶:纳滤分盐+蒸发结晶,将硫酸钠与氯化钠分别提纯至工业级标准,实现"废水变原料"。
需要提醒的是,单一技术很难覆盖复杂水质,环保研究院在多个项目评估中反复验证:工艺耦合的匹配度比单机性能更决定系统稳定性。
资源化的经济账:别只看投资,要看全周期
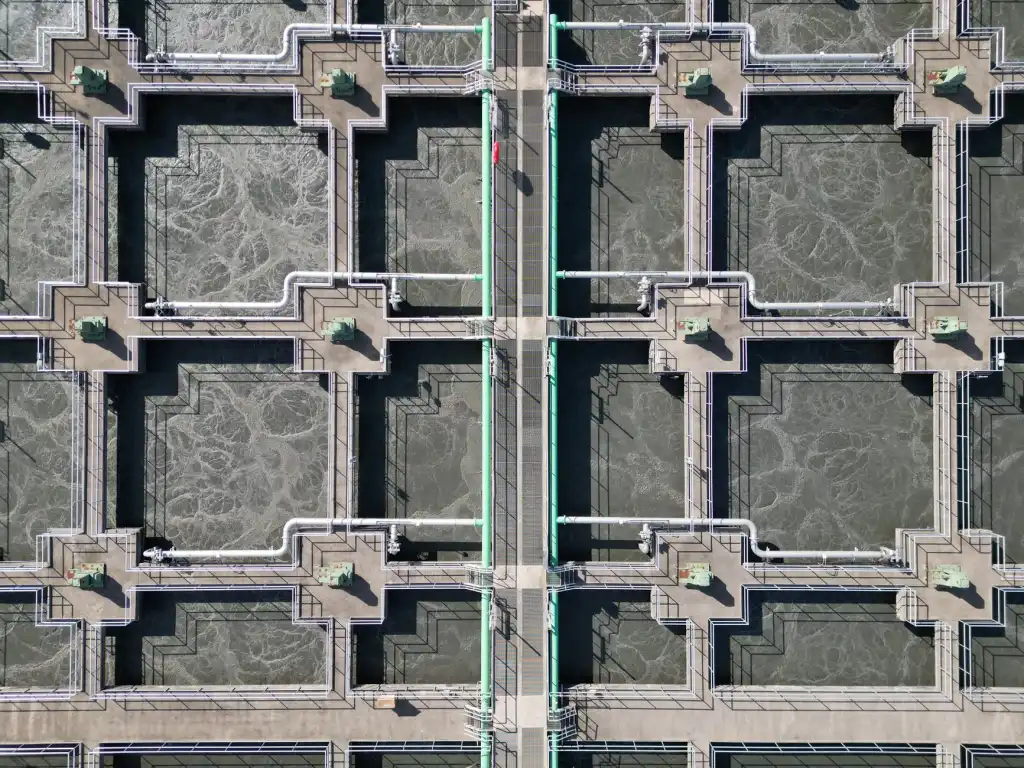
资源化应用的推进瓶颈,往往不在技术,而在算账方式。以某化工园区为例,一套日处理5000吨的深度处理+分盐系统,吨水投资约1.2–1.8万元,但运行后每年可回收工业盐约1.2万吨、回用水费节省超600万元,投资回收期控制在5–7年。更关键的是,污染治理带来的合规溢价和园区招商吸引力,难以直接量化却真实存在。
从环境保护与经济效益协同的角度看,资源化项目的可行性评估应纳入水价波动、盐价行情和排放罚款风险三项变量,而非静态测算。
趋势判断与落地建议
中国环保产业研究院结合中国环境报社的行业信息网络,对环保产业下一步走向给出三点判断:
- 园区级"集中深度处理+分质回用"模式将替代企业单打独斗,降低单位投资30%以上;
- 数字化加药与膜污染预警系统成为标配,运维成本可压缩15%–20%;
- 浓水零排放政策向更多行业扩围,分盐结晶从"示范"转"刚需"。
对准备上马项目的企业,建议先做水质全谱分析与中试验证,再锁定工艺包,避免"套模板"导致的运行不达标。建设美丽中国,工业废水的深度处理与资源化不是负担,而是中国环保产业下一轮技术竞争的制高点。