
过去一年,中国环保产业研究院在多地调研中发现一个值得关注的现象:不少环保企业的营收结构正在从传统的工程承包向运营服务和技术解决方案迁移。这背后是美丽中国建设进入纵深推进阶段后,市场逻辑发生的深层变化——从"末端补欠账"转向"全过程提质增效"。
一、污染治理的技术逻辑正在被重写
传统污染治理的底层逻辑是"达标排放",工艺路线围绕末端截污展开。以工业废水为例,过去主流方案是"预处理+生化+深度处理"三段式,核心指标看COD、氨氮。但"双碳"目标介入后,评价维度扩展到了能耗、碳排和资源回收率。膜生物反应器(MBR)在高浓度有机废水场景下的能耗占比可达0.4–0.6 kWh/m³,这让不少项目开始重新核算全生命周期成本。
更现实的变化来自工业园区。生态环境部推行的"一园一策"要求对园区内企业实行差别化排放标准,这意味着环保产业的客户需求从"一套设备"变成了"一套可动态调整的系统能力"。这对中小型环保企业构成了实打实的技术门槛。
可执行的三条路径
- 工艺模块化:将生化段、膜段、消毒段拆分为标准模块,根据进水水质在线切换组合,缩短改造周期。
- 数字化运维:部署水质在线监测+AI加药模型,实际案例中PAC投加量可降低15%–20%。
- 资源化回收:重点看磷回收、中水回用两条线,尤其在水资源紧张地区,回用水的经济性已接近自来水价格。
二、产业机遇集中在哪几个赛道
中国环保产业研究院梳理了近三年中国环保产业的投融资数据,发现资金明显向三个方向集中:固废资源化(尤其是退役动力电池和光伏组件回收)、土壤修复的精准化调查技术、以及碳监测与核算服务。以退役电池回收为例,2025年国内理论退役量预计超过80万吨,但具备合规资质的白名单企业处理能力仍存在缺口,这是典型的供给侧机会。
另一个容易被忽视的赛道是环境保护领域的第三方监测。随着排污许可制全面落地,企业自行监测数据质量成为监管重点,具备CMA资质且能提供数据溯源服务的机构,客户黏性远高于单纯卖设备的厂商。
三、挑战不在技术,在商业模式的适配
行业里有个共识:环保技术本身的天花板并不低,难的是找到愿意为技术溢价买单的场景。EOD模式(生态环境导向的开发)被寄予厚望,但落地项目中真正实现收益自平衡的比例并不高。中国环境报社在相关报道中也指出,EOD项目的核心风险在于关联产业收益的不确定性,而非治理技术本身。
对环保企业而言,务实的做法是把污染治理能力嵌入客户的生產流程,而不是作为独立的外挂成本项。比如为化工企业做溶剂回收,回收收益分成比单纯收治理费更容易谈成长期合同。
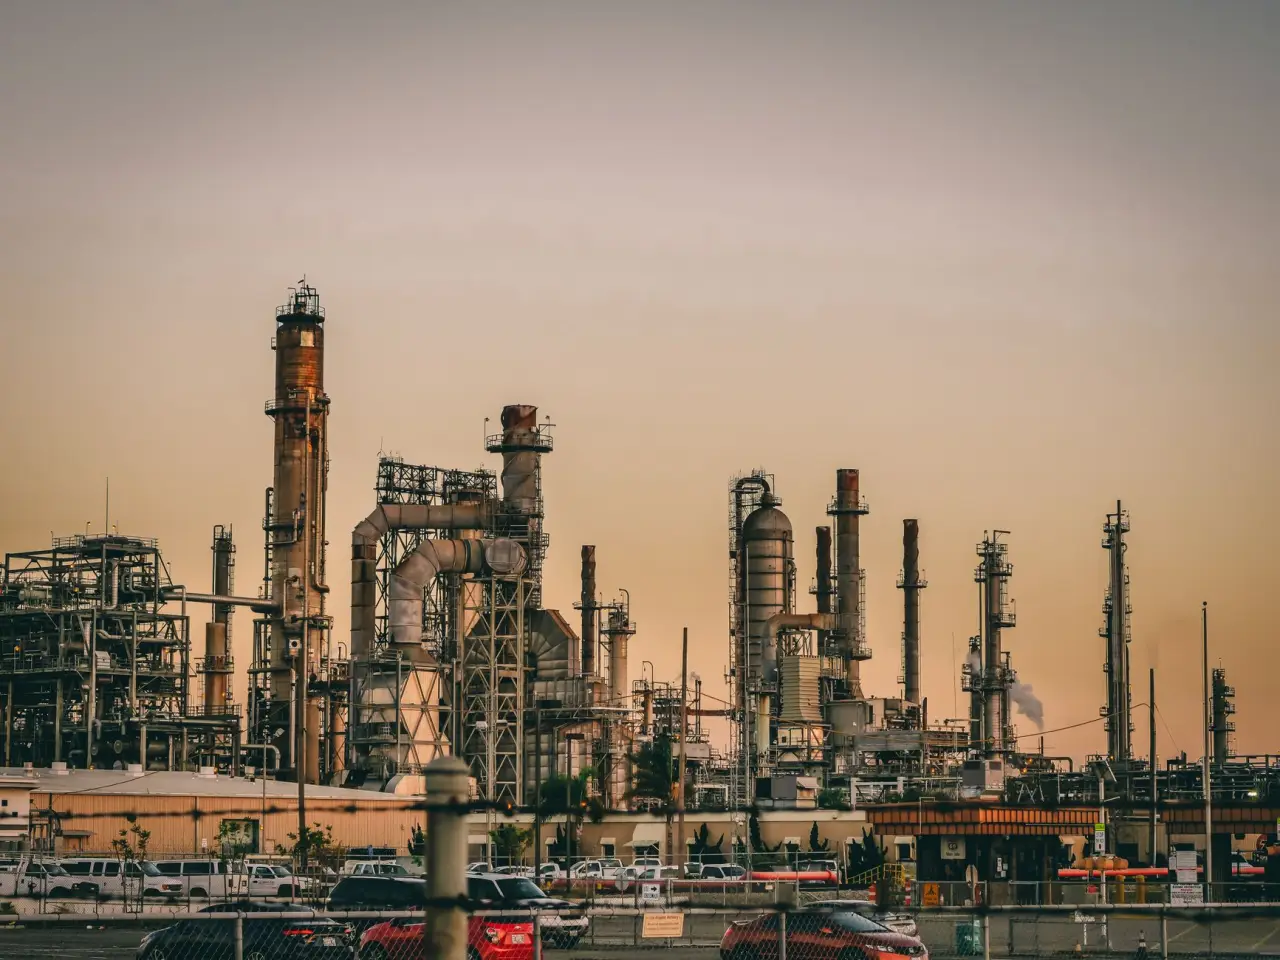
美丽中国建设带来的不是一轮普惠式的市场扩张,而是一次结构性的筛选。能留下的企业,大概率是那些把技术做进客户成本表里的公司。中国环保产业研究院将持续跟踪重点赛道的技术经济性变化,为行业提供可参考的决策依据。