2025年开年以来,生态环境部密集发布多项污染治理领域的政策文件与技术规范,从工业废水深度处理到挥发性有机物(VOCs)全过程管控,政策链条正从"末端达标"向"源头减量+过程控制"延伸。中国环保产业研究院在近期政策研讨会上指出,这一轮法规调整对环保产业的技术储备和商业模式都提出了更高要求。
政策风向:从"达标排放"到"减污降碳协同"
过去十年,我国污染治理的主线是达标排放,企业围绕排放标准做文章。2025年的政策信号明显不同——《排污许可管理条例》配套技术规范持续收紧,多个重点行业开始试行特征污染物全口径清单管理,这意味着企业不能再靠"稀释排放"或"末端加药"过关。与此同时,减污降碳协同增效被写入多份行业指南,废水处理过程中的甲烷回收、污泥厌氧产沼等工艺路线获得政策倾斜。
中国环保产业研究院分析团队注意到,政策对中国环保产业的影响呈现"两端挤压"态势:一端是排放要求提高带来的技术门槛上升,另一端是绿色金融和碳交易机制为低碳工艺打开收益窗口。这对中小型环保企业来说,既是压力也是分化的契机。
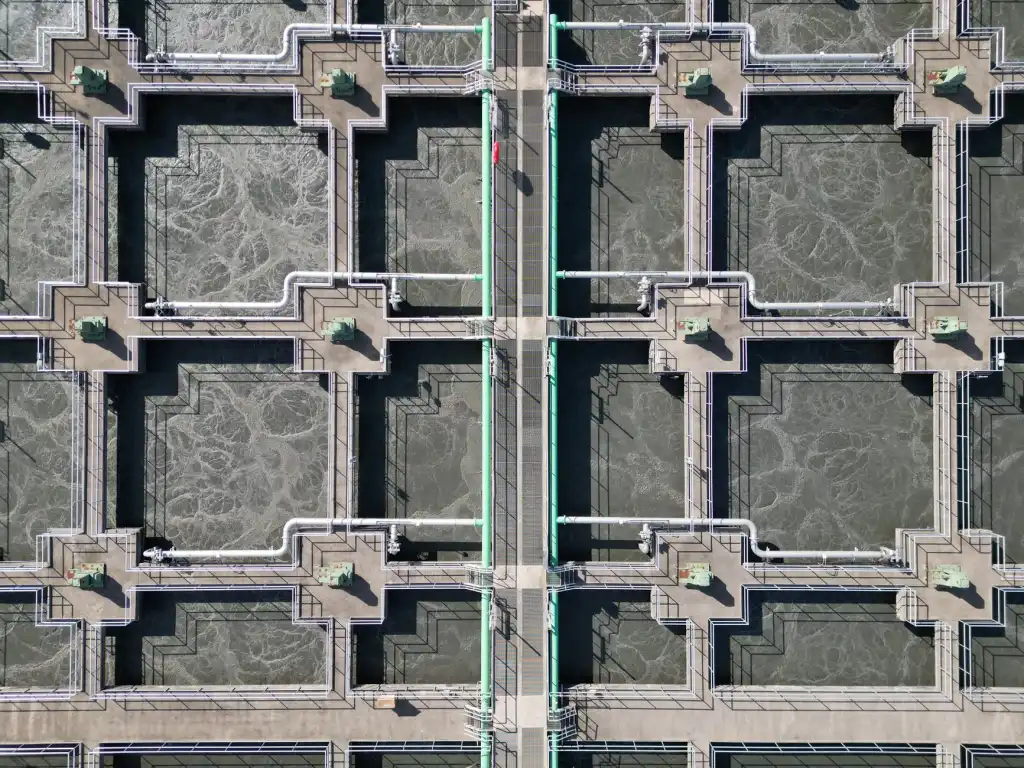
技术要点:VOCs治理与工业废水深度处理
以VOCs治理为例,新规对"收集效率"和"去除效率"实行双轨考核。过去不少企业只关注末端焚烧炉的去除率,却忽视了车间无组织逸散。按照新要求,源头密闭改造+负压收集+蓄热燃烧(RTO)的组合工艺成为主流配置。技术细节上,RTO的停留时间、炉温均匀性和切换阀泄漏率直接影响达标稳定性,这些参数在验收环节被重点核查。
工业废水方面,政策推动分质分流、梯级利用的工程实践。高盐废水不再允许简单混入综合废水稀释排放,膜浓缩+蒸发结晶的组合工艺在煤化工、制药等行业加速落地。值得关注的是,部分园区开始推行"一企一管"明管化改造,这对环境保护监管的精细化程度提出了新要求。
对比分析:不同规模企业的应对差异
中国环保产业研究院在多地调研中发现,头部企业已提前布局:中国环境报社近期报道的几家上市环保公司,将研发投入占比提升至营收的4%以上,重点攻关低碳处理工艺和数字化运维平台。相比之下,中小型企业更倾向于采购标准化设备快速合规,但在长期运行成本上往往吃亏——比如RTO的天然气消耗、膜组件的更换周期,这些隐性成本在选型阶段容易被低估。
- 大型企业:自建研发团队,参与标准制定,倾向EPC+O模式锁定长期收益
- 中型企业:聚焦细分领域工艺包,与环保研究院合作做技术验证
- 小型企业:依赖设备集成商,需警惕"低价中标、高价运维"的陷阱
给行业从业者的建议很实际:政策窗口期内,优先梳理自身工艺与新版排污许可技术规范的差距项,尤其是特征污染物的监测能力和台账管理;其次,关注地方生态环境部门发布的污染治理技术推荐目录,入选技术在验收和补贴申请中通常有优势。建设美丽中国不是一句口号,落到企业层面就是一本本合规台账和一套套稳定运行的治理设施。