随着“美丽中国”建设进入深水区,污染治理已从单纯的末端截污转向系统化、资源化的新阶段。不少环保企业发现,传统物理化学工艺对复杂污染物的去除效率正逼近瓶颈,如何选择适配的技术路线成为项目成败的关键。作为深耕行业多年的环保研究院,我们结合近期调研与工程案例,梳理出技术演进的几条主线。
一、行业现状:从规模扩张到提质增效
过去十年,中国环保产业经历了高速增长,市政污水处理率已超过97%,垃圾焚烧占比突破60%。但工业园区的难降解废水、土壤复合污染、新污染物管控等课题,仍在倒逼技术升级。中国环境报社近期报道指出,行业营收增速放缓至个位数,意味着市场正从“拼规模”转向“拼技术”。中国环保产业研究院的调研数据显示,2024年具备自主研发能力的企业,其项目毛利率比纯工程公司高出12-15个百分点。
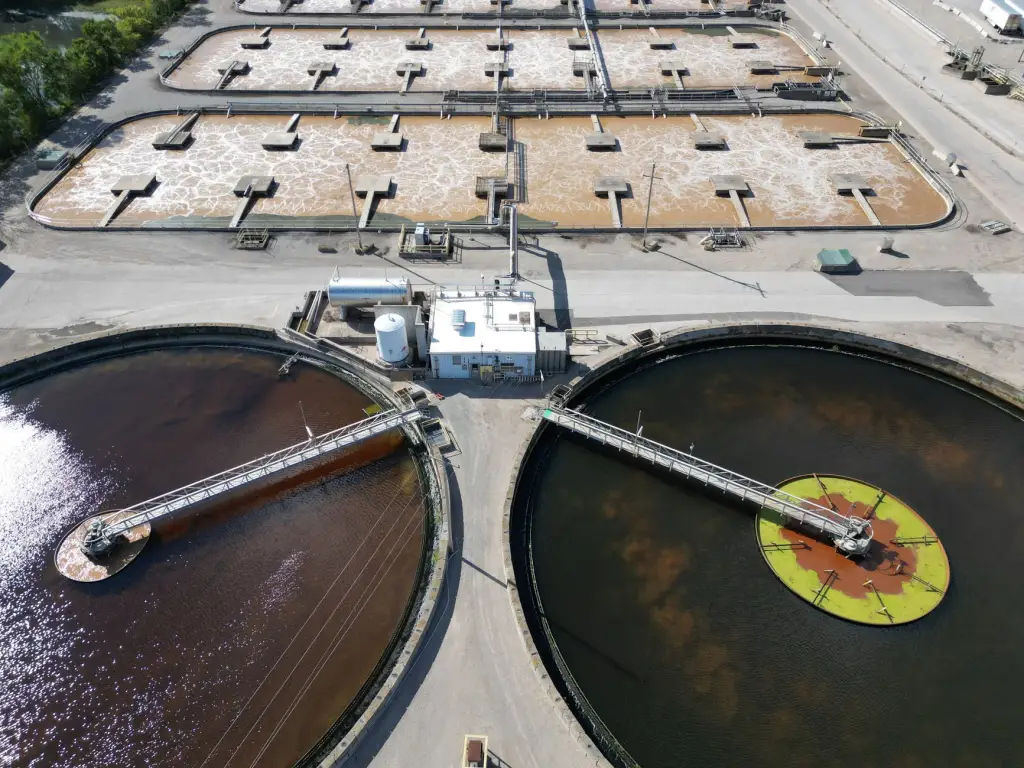
二、核心技术:三条主流工艺路线的突破
在污染治理领域,以下三类技术正在快速迭代:
- 高级氧化耦合生物处理:针对化工废水,采用电催化臭氧+移动床生物膜反应器(MBBR),COD去除率可从65%提升至92%,吨水运行成本下降约18%。
- 原位热脱附与生物堆联用:适用于挥发性有机物污染场地,先低温热脱附(150-200℃)剥离高浓度组分,再投加复合菌剂降解残留,修复周期缩短30%。
- 膜法浓缩+分盐结晶:在高盐废水零排放项目中,纳滤分盐后分别结晶出工业级氯化钠和硫酸钠,资源化收益可覆盖约25%的运营成本。
实践中的选型逻辑
技术没有绝对优劣,关键看边界条件。比如日处理500吨以下的分散式废水,一体化设备+物联网运维比集中式管网更经济;而对于存量垃圾渗滤液,厌氧氨氧化(Anammox)的脱氮负荷可达传统工艺的3倍,但菌种驯化需至少45天。建议项目前期引入环境保护领域的中试平台,用真实水质跑通工艺参数再放大。
三、应用前景:重点领域的需求释放
未来五年,环保产业的增量将集中在三个方向:一是工业园区“一园一策”提标改造,仅长三角地区就有超过200个园区待升级;二是历史遗留矿山与农田的协同修复,中央财政已设立专项基金;三是新污染物(PFAS、微塑料)监测与去除,相关标准正在征求意见。对于技术型企业,把某个细分场景做深做透,比盲目铺摊子更具生命力。我们环保研究院也将持续开放中试基地与数据共享,助力更多务实技术走向美丽中国的每一寸土地。